INTRODUCTION
- 「常勤監査役への就任を打診されたけれど、具体的に何をする役職なのかわからない」
- 「IPO準備で常勤監査役を置く必要があると言われたが、誰をどう選べばよいのか見当がつかない」 など
常勤監査役という言葉は知っていても、非常勤監査役との違いや日々の仕事、報酬の水準まで説明できる人は多くありません。
常勤監査役とは、監査役のうち会社に常駐して日常的に監査を行う人のことです。監査役会を置く会社は、監査役の中から常勤の監査役を必ず選ばなければなりません。
この記事では、会社法の条文と日本監査役協会の最新調査(2025年12月公表)をもとに、常勤監査役の位置づけ、仕事の流れ、権限と責任、報酬の相場、なるための経験、企業側の選び方までを順に解説します。
この記事の要点
- 監査役会設置会社では、監査役会が監査役の中から常勤監査役を1名以上選定する義務があります
- 常勤監査役は社内の情報を日常的に集め、非常勤・社外監査役と共有する監査役会の要です
- 報酬は月額固定が中心。年額報酬の中央値は1,200万〜1,400万円(日本監査役協会2025年調査)
常勤監査役とは?監査役会設置会社で日常的に監査を担う役員
常勤監査役は、肩書きこそよく知られていますが、会社法には「常勤とは何か」を定めた条文がありません。
この章では、会社法上の位置づけと実務での考え方を整理したうえで、監査役の4つの区分と、常勤・非常勤の違いをまとめます。
常勤監査役の定義と会社法上の位置づけを確認する
常勤監査役とは、監査役のうち、会社に常駐して日常的に監査業務にあたる監査役のことです。監査役は取締役の職務の執行を監査し、監査報告を作成する機関で、常勤であっても非常勤であっても、この基本的な役割は変わりません(会社法381条1項)。
会社法で「常勤」という言葉が登場するのは、監査役会の職務を定めた390条です。監査役会は、監査役の中から常勤の監査役を選定しなければならないと定められています(会社法390条3項)。常勤の監査役を選んだり解職したりするのも監査役会の職務とされており(同条2項2号)、株主総会ではなく監査役同士の決議で決まる点が特徴です。
[参照元]会社法 | e-Gov 法令検索
つまり、常勤監査役という独立した役職が株主総会で選ばれるわけではありません。
株主総会で「監査役」として選任された人の中から、監査役会が「この人を常勤とする」と選定する、という二段階の仕組みになっています。監査役会の決議は監査役の過半数で行うため(会社法393条1項)、常勤者の選定も多数決で決まります。
「常勤」に法律上の定義はない|実務での考え方を知る
会社法は常勤監査役の選定を義務づけていますが、週に何日、1日に何時間勤務すれば「常勤」にあたるのかは定めていません。そのため、実務では「常勤」の意味を解釈で補っています。
一般的には、他に常勤の仕事を持たず、会社の営業時間中は原則としてその会社の監査役の職務に専念する人が常勤監査役にあたると考えられています。判断の軸は勤務日数の数字ではなく、日常的に監査の職務を果たせる実態があるかどうかです。他社で常勤の役員や従業員を務めている人は、物理的に職務へ専念できないため、常勤監査役には向きません。
一方で、出社の頻度や在宅勤務の扱いは会社ごとに異なります。重要な会議への出席、稟議書や契約書の閲覧、各部署へのヒアリングなど、日常監査に必要な活動ができていれば、毎日フルタイムで出社していなくても常勤の実態があると整理する会社もあります。
就任を打診された人は、想定される勤務日数や在宅勤務の可否、他の仕事との兼ね合いを事前に確認しておくと、就任後に「思っていた働き方と違う」と感じるリスクを減らせます。
企業側も、常勤者に期待する職務の範囲を監査役会で言葉にしておくと、選定の理由を株主や監査役同士で共有しやすくなります。
常勤監査役は会社の役員にあたる
「常勤監査役は役員なのか、それとも従業員なのか」という疑問はよく聞かれます。結論から言うと、常勤監査役は会社法上の役員です。会社法は、取締役・会計参与・監査役を「役員」と定義しており(会社法329条1項)、常勤かどうかで扱いは変わりません。
常勤監査役と会社の関係は雇用契約ではなく、委任の関係です(会社法330条)。そのため、労働基準法上の労働時間や残業代といった考え方は原則として当てはまらず、報酬も給与ではなく役員報酬として支払われます。社内の部長などから常勤監査役に就任する場合は、従業員としての地位をいったん退き、役員として新たに契約を結ぶことになります。
また、監査役は自社や子会社の取締役・支配人その他の使用人を兼ねることができません(会社法335条2項)。社内から登用された常勤監査役が、元の部署の仕事を兼務し続けることは認められない点に注意が必要です。
なお、登記されるのは「監査役」としての氏名で、常勤かどうかは登記事項ではありません。名刺や社内の組織図では「常勤監査役」と表記するのが一般的ですが、法的な資格としてはあくまで「監査役」です。
[参照元]会社法 | e-Gov 法令検索
監査役の4区分(常勤/非常勤×社内/社外)を表で整理する
監査役は「常勤か非常勤か」と「社内か社外か」という2つの軸で分けられます。2つの軸は独立しているため、組み合わせると次の4つの区分になります。
| 区分 | 社内(社外要件を満たさない) | 社外(会社法2条16号の要件を満たす) |
|---|---|---|
| 常勤 | 社内常勤監査役:元役職員などが会社に常駐して監査する | 社外常勤監査役:外部から招いた人が会社に常駐して監査する |
| 非常勤 | 社内非常勤監査役:グループ会社の役職員などが兼ねる | 社外非常勤監査役:弁護士・公認会計士などの専門家が多い |
常勤・非常勤は勤務の形を表す区分で、社内・社外は会社との関係(独立性)を表す区分です。社外監査役とは、就任前10年間にその会社や子会社の取締役・使用人などであったことがない、親会社等の関係者でない、といった要件をすべて満たす監査役をいいます(会社法2条16号)。
監査役会設置会社では、監査役は3人以上で、そのうち半数以上を社外監査役にしなければなりません(会社法335条3項)。常勤監査役は社内の人である必要はなく、社外監査役が常勤を務めることもできます。実際、外部から招いた人が常勤を務める「社外常勤監査役」は、IPO準備企業などで珍しくありません。
日本監査役協会の2025年の調査では、監査役会設置会社の上場会社1社あたり、常勤監査役は平均1.37人でした。上場会社では常勤監査役がいる会社の割合が100.0%となっています。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
常勤監査役と非常勤監査役の違いを押さえる
常勤監査役と非常勤監査役の違いは、主に勤務の形と、監査役会の中での役割分担にあります。
| 比較項目 | 常勤監査役 | 非常勤監査役 |
|---|---|---|
| 勤務の形 | 会社に常駐し、監査の職務に専念する | 取締役会・監査役会への出席が中心 |
| 主な役割 | 日常監査、社内情報の収集、他の監査役への共有 | 専門的な知見に基づく意見、独立した立場からのチェック |
| 他の仕事との兼任 | 他社の常勤職とは両立しにくい | 本業や他社役員との兼任が一般的 |
| 法律上の権限・責任 | 同じ | 同じ |
常勤と非常勤で、法律上の権限や責任に違いはありません。どちらも取締役会への出席義務や調査権を持ち、任務を怠れば会社に対して損害賠償責任を負います(会社法383条1項、381条2項、423条1項)。違うのは、日常的に社内にいて情報を集められるかどうかです。
非常勤監査役は月に数回の会議で会社の状況に触れるため、日々の細かな情報までは把握しにくい立場です。そこで、常勤監査役が稟議書の閲覧や部署への往査で得た情報を整理し、監査役会で非常勤の監査役に伝えることで、監査役会全体の監査の質を保ちます。
非常勤監査役の役割や、非常勤監査役に向いている人材については、非常勤監査役に求められる役割とは?常勤監査役との違いや選任に適した人材・資質も解説で詳しく解説しています。
[参照元]会社法 | e-Gov 法令検索
常勤監査役を置く義務がある会社|機関設計によって変わる
常勤監査役を置かなければならないかどうかは、会社がどのような機関設計(取締役会や監査役会など、会社の意思決定と監督の仕組み)を採っているかで決まります。
ここでは、義務がある会社とない会社、委員会型の会社での扱い、IPO準備企業で常勤監査役が求められる理由を順に確認します。
監査役会設置会社は1名以上の選定が義務になる
常勤監査役の選定が法律で義務づけられているのは、監査役会設置会社です。監査役会は、監査役の中から常勤の監査役を選定しなければなりません(会社法390条3項)。条文は「常勤の監査役」とだけ定めているため、最低1名を選べば足ります。
では、どのような会社が監査役会を置くのでしょうか。
公開会社である大会社は、監査等委員会設置会社や指名委員会等設置会社を選ばない限り、監査役会と会計監査人を置かなければなりません。(会社法328条1項)大会社とは、最終事業年度の貸借対照表で資本金が5億円以上、または負債の合計額が200億円以上の株式会社のことです(会社法2条6号)。公開会社とは、発行する株式の全部または一部について、譲渡に会社の承認を必要としない会社をいいます。
[参照元]会社法 | e-Gov 法令検索
このほか、法律上の義務がなくても、定款で任意に監査役会を置く会社もあります。任意で置いた場合でも、監査役会設置会社になった以上は、常勤監査役の選定義務が生じます。
監査役会を置くと、監査役は3人以上、そのうち半数以上は社外監査役という構成も必要になります(会社法335条3項)。たとえば監査役3人の体制なら、社外監査役2人と常勤監査役1人という組み合わせが典型的です。常勤監査役を社外監査役が兼ねる形でもかまいません。
監査役会を置かない会社は全員非常勤でもよい
監査役会を置かない監査役設置会社には、常勤監査役を置く法律上の義務はありません。取締役会設置会社は原則として監査役を置く必要がありますが(会社法327条2項)、監査役が1人で、その人が非常勤であっても法律上は問題ありません。
中小企業やスタートアップの初期段階では、顧問税理士や弁護士、知人の経営者などが非常勤監査役を務める例がよく見られます。監査役会を置かない会社では、常勤監査役を置くかどうかは会社の判断に委ねられています。
ただし、義務がないからといって常勤者が不要とは限りません。事業規模が大きくなり、取引や拠点が増えてくると、月に1回の取締役会への出席だけでは取締役の職務の執行を十分に監査しきれなくなります。会計監査人を置いて決算の数字に外部の目が入るようになったり、資金調達で投資家から管理体制を問われたりする段階で、常勤監査役を置くかどうかを検討する会社が増えます。
日本監査役協会の2025年の調査では、監査役(会)設置会社全体(非上場会社を含む)のうち、常勤監査役がいる会社の割合は98.2%でした。調査対象が協会の会員企業に限られる点には注意が必要ですが、法的な義務の有無にかかわらず、多くの会社が常勤監査役を置いていることがわかります。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
監査等委員会設置会社・指名委員会等設置会社では常勤者が任意になる
監査役の代わりに、取締役で構成する委員会が監査を担う機関設計もあります。監査等委員会設置会社と指名委員会等設置会社です。これらの会社は監査役を置くことができず(会社法327条4項)、監査は監査等委員会や監査委員会が行います。
委員会型の会社では、常勤の監査等委員や監査委員を置く義務はありません。ただし、事業報告で常勤者の有無とその理由を開示することが求められています。義務がない委員会型の会社でも、常勤者を置くのが一般的です。
日本監査役協会の2025年の調査では、常勤の監査等委員がいる監査等委員会設置会社の割合は全体で97.6%(前年94.9%)でした。指名委員会等設置会社では、常勤の監査委員がいる会社の割合は全体で70.6%(前年75.7%)です。協会は、常勤者がいることで日常的な情報収集や執行側との意見交換、機動的な往査がしやすくなると指摘しています。
近年は、監査役会設置会社から監査等委員会設置会社へ移行する上場会社も少なくありません。移行後の「常勤監査等委員」は、取締役として取締役会で議決権を持つ点が常勤監査役と異なりますが、日常監査の担い手という役割は共通しています。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
IPO準備企業で常勤監査役が求められる理由を理解する
株式上場(IPO)を目指す会社にとって、常勤監査役の確保は避けて通れない準備のひとつです。東京証券取引所の上場規程は、上場会社が守るべき企業行動規範の中で、取締役会、監査役会・監査等委員会・指名委員会等のいずれか、そして会計監査人の設置を義務づけています。
[参照元]企業行動規範 | 日本取引所グループ
上場時点で監査役会設置会社を選ぶ場合、監査役会は常勤監査役を選定しなければならないため、少なくとも1名の常勤監査役が必要になります。上場申請では過去の監査役監査の実績も確認されます。申請の直前ではなく、早い段階から常勤監査役を置いて監査の記録を積み上げておく必要があります。東証の新規上場申請の提出書類には、最近1年間および申請事業年度の監査役会議事録や、監査計画の立案から報告までの一連の監査役監査資料が含まれています。
[参照元]新規上場申請に係る提出書類等(内国株券)|日本取引所グループ
IPO準備企業の常勤監査役には、社内に監査の仕組みがまだ整っていない段階から、監査計画の策定、内部監査部門との連携、会計監査人とのコミュニケーションを立ち上げる役割が期待されます。
上場準備の経験を持つ人材は限られるため、管理部門の経験者や公認会計士を社外から常勤監査役として招く会社も多く見られます。
常勤監査役を置くかどうかを機関設計ごとに比べる
ここまでの内容を、機関設計ごとに表で整理します。自社がどの区分にあたるかを確認する際の目安にしてください。
| 機関設計 | 常勤者の設置 | 根拠・補足 |
|---|---|---|
| 監査役会設置会社 | 義務(1名以上) | 会社法390条3項。上場会社の多くが該当する |
| 監査役設置会社(監査役会なし) | 任意 | 監査役1名・非常勤でも可(会社法327条2項) |
| 監査等委員会設置会社 | 任意(常勤監査等委員) | 事業報告で常勤者の有無と理由を開示する |
| 指名委員会等設置会社 | 任意(常勤監査委員) | 同上 |
常勤者の設置が法律上の義務になるのは、監査役会設置会社だけです。ただし、上場を目指す会社や上場会社では、どの機関設計を選んでも常勤者を置くのが実務の標準になっています。
機関設計の変更を検討している会社は、常勤者を誰が担うのか、社外監査役(社外取締役)との役割分担をどうするのかを、あわせて設計しておくとよいでしょう。
[参照元]会社法 | e-Gov 法令検索
常勤監査役の仕事内容|1年の流れで具体的に見る
常勤監査役の仕事は「取締役の職務の執行を監査すること」とひと言でまとめられますが、実際の業務は多岐にわたります。
この章では、業務監査と会計監査という2つの柱を確認したうえで、期中監査、期末監査、関係者との連携、年間スケジュールの順に、常勤監査役の1年を具体的に見ていきます。
業務監査と会計監査の2つを担う
監査役の監査には、業務監査と会計監査の2つがあります。
- 業務監査とは、取締役の職務の執行が法令や定款に違反していないか、著しく不当な点がないかを確かめる監査です。取締役会での意思決定のプロセス、内部統制システムの整備と運用の状況、利益相反取引や競業取引の手続きなどが主な対象になります。
- 会計監査とは、計算書類(貸借対照表や損益計算書など)や事業報告が会社の状況を正しく表しているかを確かめる監査です。会計監査人を置く会社では、公認会計士や監査法人が専門的な会計監査を行い、監査役はその方法と結果が相当かどうかを判断します。
常勤監査役は、業務監査と会計監査の両方で、日常的な情報収集を通じて監査の土台をつくる役割を担います。非常勤監査役が会議の場で判断するための材料の多くは、常勤監査役が日々集めた情報です。
なお、公開会社でない会社(監査役会設置会社と会計監査人設置会社を除く)は、定款で監査役の監査範囲を会計に限定できます。この場合の監査役は業務監査を行わないため、一般に「常勤監査役」として想定される役割とは異なります。
期中監査:取締役会・重要会議への出席と往査を行う
期中監査とは、事業年度の途中に行う日常の監査です。常勤監査役の仕事の大半はこの期中監査が占めます。
代表的な活動は次のとおりです。
- 取締役会に出席し、必要に応じて意見を述べる(会社法383条1項)
- 経営会議、リスク・コンプライアンス委員会など、社内の重要な会議に出席する
- 稟議書、契約書、議事録などの重要書類を閲覧する
- 本社の各部署や支店、工場、子会社を訪れて業務の状況を確かめる(往査)
- 代表取締役や取締役と定期的に面談し、経営課題や懸念点を聞く
監査役は、取締役や使用人に事業の報告を求め、会社の業務や財産の状況を調査できます(会社法381条2項)。常勤監査役は、この報告請求権や調査権を日常的に使える立場にいるからこそ、問題の兆候に早く気づけます。
取締役の不正や法令違反、著しく不当な事実を見つけた場合は、遅滞なく取締役会に報告しなければなりません(会社法382条)。期中監査で気づいた小さな違和感を、記録とともに監査役会で共有し、必要に応じて執行側に改善を求めることが、常勤監査役の重要な仕事です。
[参照元]会社法 | e-Gov 法令検索
期末監査:監査報告の作成と株主総会への対応を進める
期末監査とは、事業年度が終わったあとに、計算書類や事業報告などを監査し、監査報告を作成する一連の作業です。3月決算の会社であれば、4月から5月が期末監査の山場になります。
主な流れは次のとおりです。
- 取締役から計算書類と事業報告、その附属明細書を受け取り、内容を確認する
- 会計監査人から会計監査報告を受け取り、監査の方法と結果が相当かどうかを判断する
- 各監査役が監査報告を作成し、監査役会で審議して監査役会の監査報告をまとめる
- 株主総会に提出される議案や書類を調査する(会社法384条)
- 株主総会に出席し、必要に応じて監査の結果を報告する
期末監査の日程の管理や、会計監査人・経理部門との通知のやり取りは、常勤監査役が担うのが一般的です。日本監査役協会の監査役会規則(ひな型)でも、監査報告の通知などを行う「特定監査役」を常勤の監査役とする規定例が示されています。
法令上は常勤である必要はないものの、日程と書類の流れを日常的に把握している常勤者が担うのが実務的だからです。
[参照元]監査役会規則(ひな型)|公益社団法人日本監査役協会
会計監査人・内部監査部門と連携する(三様監査)
会社の監査には、監査役による監査、会計監査人による会計監査、内部監査部門による内部監査の3つがあります。これら3者がそれぞれの立場で行う監査を、まとめて「三様監査」と呼びます。
3者は目的も立場も異なります。監査役は株主に代わって取締役の職務の執行を監査し、会計監査人は財務諸表の適正性を外部の専門家として監査します。内部監査部門は、社長などの経営者の指示のもとで業務の有効性や法令遵守の状況を確かめます。
3者が情報を共有すると、監査の重複や漏れを減らし、限られた人員で監査の効果を高められます。常勤監査役は、その連携の中心に立つことが多い立場です。
具体的には、期初に会計監査人と監査計画をすり合わせ、四半期や期末ごとに監査の結果について意見を交換します。内部監査部門とは、監査計画の共有や往査の同行、内部監査報告書の受領などを通じて、社内のリスク情報を得ます。
内部監査部門が経営者の直属であっても、監査役への報告ルートを設けておくことで、監査役は経営陣に不都合な情報にも触れやすくなります。
非常勤・社外監査役へ情報を共有する
監査役会設置会社では、監査役の半数以上が社外監査役で、その多くは非常勤です。非常勤の社外監査役は弁護士や公認会計士などの専門家であることが多く、専門的な視点から鋭い意見を出せる一方で、社内の日常的な動きまでは見えにくい立場にあります。
常勤監査役の大切な役割のひとつは、社内で得た情報を整理し、非常勤・社外監査役が判断できる形で共有することです。たとえば、監査役会の前に重要な稟議や会議の議事録の要点をまとめて送る、往査で見つけた懸念点を報告する、といった取り組みが挙げられます。
監査役は、監査役会の求めがあれば、いつでも自分の職務の執行の状況を監査役会に報告しなければなりません(会社法390条4項)。常勤監査役が定期的に活動を報告することで、監査役会全体として監査の方針や重点項目を見直せるようになります。
監査役会の事務局機能を常勤監査役が担う会社も多く、議事録の作成や監査役会の日程調整、監査役スタッフへの指示なども仕事に含まれる場合があります。
[参照元]会社法 | e-Gov 法令検索
3月決算企業の年間スケジュール例を見る
常勤監査役の1年の流れを、3月決算の上場会社を例にまとめます。会社の規模や業種によって細部は異なるため、目安として参考にしてください。
| 時期 | 主な業務 |
|---|---|
| 4〜5月 | 期末監査(計算書類・事業報告の監査、会計監査人からの報告受領、監査報告の作成) |
| 6月 | 定時株主総会への出席・対応、新しい期の監査方針と監査計画の策定、監査役会での常勤者の選定 |
| 7〜9月 | 期中監査(重要会議への出席、往査、子会社監査)、第1四半期の会計監査人との意見交換 |
| 10〜12月 | 期中監査の継続、上期の監査結果のとりまとめ、内部統制システムの運用状況の確認 |
| 1〜3月 | 期中監査の継続、会計監査人との期末監査に向けた打ち合わせ、監査役会の実効性評価 |
年間を通じて途切れずに監査を続ける点が、会議への出席が中心となる非常勤監査役との大きな違いです。取締役会や監査役会は定期的に開かれますが、会議と会議の間を埋める日常監査こそが常勤監査役の仕事の中心になります。
就任を検討している人は、この年間の流れを前提に、自分の経験がどの業務で生かせるか、逆にどこで知識を補う必要があるかを考えておくと、就任後の立ち上がりがスムーズになります。
常勤監査役の権限・義務と負う責任
常勤監査役には、取締役の職務の執行を監査するための強い権限が与えられています。
その一方で、果たすべき義務と、任務を怠ったときの責任も重いものです。この章では、主な権限と義務、監査役ならではの「独任制」、損害賠償責任への備え、兼任の禁止と任期を確認します。
主な権限:報告請求権・調査権・差止請求権などを知る
監査役は、取締役の職務の執行を実効的に監査できるよう、会社法でさまざまな権限を与えられています。常勤監査役も非常勤監査役も、持っている権限は同じです。
| 権限 | 内容 | 根拠条文 |
|---|---|---|
| 報告請求権・業務財産調査権 | 取締役や使用人にいつでも事業の報告を求め、会社の業務や財産の状況を調査できる | 会社法381条2項 |
| 子会社調査権 | 職務に必要なときは、子会社に事業の報告を求め、業務や財産の状況を調査できる | 会社法381条3項 |
| 取締役会の招集請求権・招集権 | 取締役の不正行為などを報告する必要があるとき、取締役会の招集を請求でき、招集されなければ自ら招集できる | 会社法383条2項・3項 |
| 違法行為の差止請求権 | 取締役の法令・定款違反の行為で会社に著しい損害が生じるおそれがあるとき、その行為をやめるよう請求できる | 会社法385条1項 |
| 会社代表権 | 会社と取締役の間の訴えでは、監査役が会社を代表する | 会社法386条1項 |
| 費用請求権 | 監査に必要な費用の前払いや償還を会社に請求できる | 会社法388条 |
| 監査役選任議案への同意権 | 取締役が監査役の選任議案を株主総会に出すには、監査役会の同意が必要になる | 会社法343条1項・3項 |
常勤監査役にとって最も日常的に使う権限は、報告請求権と業務財産調査権です。稟議書の閲覧や部署へのヒアリング、往査は、いずれもこの権限に基づく活動です。
差止請求権や会社代表権は、実際に使う場面は限られますが、「いざとなれば行使できる」こと自体が取締役に対する抑止力になります。費用請求権があるため、監査に必要な外部の弁護士や専門家への相談費用も、原則として会社に負担を求められます。
[参照元]会社法 | e-Gov 法令検索
主な義務:取締役会への出席・報告・監査報告の作成を果たす
権限と表裏の関係にあるのが、監査役の義務です。常勤監査役が日々の業務で意識しておきたい主な義務は次のとおりです。
- 取締役会に出席し、必要があると認めるときは意見を述べる(会社法383条1項)
- 取締役の不正行為や法令・定款違反、著しく不当な事実を見つけたら、遅滞なく取締役会に報告する(会社法382条)
- 取締役が株主総会に提出する議案や書類を調査し、法令・定款違反や著しく不当な事項があれば株主総会に報告する(会社法384条)
- 監査報告を作成する(会社法381条1項)
- 監査役会の求めがあれば、いつでも職務の執行の状況を報告する(会社法390条4項)
これらの義務の土台にあるのが、善管注意義務(善良な管理者として職務にふさわしい注意を払う義務)です。監査役と会社の関係は委任に関する規定に従うため(会社法330条)、監査役は職務を行うにあたり、専門家として通常求められる水準の注意を尽くさなければなりません。
取締役会への出席は義務であり、「出席しているだけ」では義務を果たしたことになりません。必要な場面で意見を述べなかったために不正や損害を見逃せば、善管注意義務違反を問われるおそれがあります。
常勤監査役は、取締役会で発言すべきかどうかを判断するための情報を最も多く持っている立場です。議案について事前に説明を受け、疑問点を担当部署に確認しておくといった準備が、義務を果たすうえで欠かせません。
[参照元]会社法 | e-Gov 法令検索
監査役は一人でも権限を使える(独任制)を理解する
監査役の大きな特徴が「独任制」です。独任制とは、監査役が複数いても、それぞれの監査役が単独で権限を行使できるという考え方です。
監査役会は、監査の方針や調査の方法など、監査役の職務の執行に関する事項を決定できます。ただし、監査役会の決定は、個々の監査役の権限の行使を妨げることはできません(会社法390条2項ただし書)。たとえば、監査役会の多数が「この件は調査しない」と決めても、ある監査役が必要だと判断すれば、その監査役は単独で調査できます。
独任制がとられているのは、違法かどうかの判断を多数決で決めるべきではないこと、そして監査役の多数派が経営陣と馴れ合い、監視機能が働かなくなるのを防ぐためです。
常勤監査役は、監査役会の中で情報を最も多く持つ立場にあります。その分、他の監査役の意見に流されず、自分の判断で権限を使う姿勢が求められます。一方で、独任制は「一人で抱え込む」ことを意味するわけではありません。
調査の結果や懸念は監査役会で共有し、必要に応じて外部の専門家の意見も聞きながら判断するのが実務の基本です。
[参照元]会社法 | e-Gov 法令検索
損害賠償責任と、責任限定契約・D&O保険による備えを確認する
監査役が任務を怠ったときは、会社に対して、それによって生じた損害を賠償する責任を負います(会社法423条1項)。職務を行うにあたって悪意または重大な過失があった場合は、第三者に対しても損害賠償責任を負います(会社法429条1項)。
常勤か非常勤かによって責任の重さが変わることはなく、常勤監査役も非常勤監査役と同じ責任を負います。ただし、常勤監査役は社内の情報に触れやすい立場にあるため、「知り得たはずの問題を見逃した」と評価されやすい面があることは意識しておく必要があります。
責任が過大にならないよう、会社法にはいくつかの備えが用意されています。
| 制度 | 内容 | 根拠条文 |
|---|---|---|
| 株主総会決議による一部免除 | 善意かつ重大な過失がない場合、最低責任限度額(監査役は報酬等の2年分)を超える部分を免除できる | 会社法425条1項 |
| 責任限定契約 | 定款に定めがあれば、善意かつ重大な過失がない場合の責任の上限をあらかじめ契約で定められる | 会社法427条1項 |
| 役員等賠償責任保険(D&O保険) | 役員が職務に関して損害賠償請求を受けたときの損害を保険で補う。契約内容は取締役会設置会社では取締役会で決議する | 会社法430条の3第1項 |
就任を打診された人は、責任限定契約を結べるか、会社がD&O保険に加入しているか、補償の範囲はどこまでかを、就任前に確認しておくと安心です。
社外から常勤監査役を迎える企業側も、こうした体制を整えておくことで、優秀な候補者の就任のハードルを下げられます。
[参照元]会社法 | e-Gov 法令検索
兼任の禁止と任期(原則4年)を押さえる
監査役には、監査する側とされる側が同じ人にならないよう、兼任の禁止が定められています。監査役は、その会社や子会社の取締役、支配人その他の使用人、子会社の会計参与や執行役を兼ねることができません(会社法335条2項)。
監査役の任期は、選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までです(会社法336条1項)。取締役の任期が原則2年であるのに比べて長く、任期の途中で経営陣が交代しても、監査役の地位は守られます。これは、監査役が経営陣から独立して監査できるようにするための仕組みです。
公開会社でない株式会社では、定款で任期を最長10年まで延ばせます(会社法336条2項)。一方で、任期を4年より短くすることは認められていません。
監査役の解任には、株主総会の特別決議が必要です(会社法339条1項、309条2項7号)。取締役の解任が原則として普通決議で行えるのに比べて要件が重く、ここにも監査役の独立性を守る考え方が表れています。正当な理由なく解任された監査役は、会社に損害賠償を請求できます(会社法339条2項)。
[参照元]会社法 | e-Gov 法令検索
常勤監査役の報酬・年収|最新調査で相場を確認する
常勤監査役の報酬は、インターネット上では「500万〜1,500万円程度」などと幅をもって紹介されることが多いものの、根拠が示されていないケースも少なくありません。
この章では、日本監査役協会が2025年に実施した年次調査をもとに、報酬の仕組みと金額の分布、上場・非上場の違い、報酬の決め方を確認します。
なお、この調査は日本監査役協会の会員企業を対象としたアンケートで、監査役(会)設置会社の回答は2,100社です。会員企業は比較的規模の大きい会社が多いため、中小企業やスタートアップの水準より高めに出る可能性がある点に留意してください。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
報酬は月額固定のみの会社が9割を超える
監査役の報酬は、取締役の報酬とは仕組みが大きく異なります。日本監査役協会の2025年の調査では、監査役(会)設置会社全体で、監査役の報酬を「月額報酬(定額基本給のみ)」としている会社が9割を超えました。
監査役の報酬は、業績連動ではなく固定の月額報酬が基本です。協会は、監査役の職務が業績と直接連動しないと認識されていることが理由と考えられる、と分析しています。業績に応じて報酬が増減すると、監査役が業績を優先して監査を甘くするおそれがあるため、固定報酬は監査役の独立性を保つうえでも合理的な仕組みです。
賞与の支給制度がある会社や、退職慰労金の支給制度がある会社は少数で、いずれも減少傾向にあります。調査では、退職慰労金の支給制度がある会社の割合が、2020年の全体18.3%から減少していると報告されています。
就任を検討している人は、提示された年額報酬に賞与や退職慰労金が含まれるのか、毎月の定額だけなのかを確認しておきましょう。社内から常勤監査役に就く人の場合、従業員時代の賞与や退職金の扱いがどうなるかも、あわせて確認しておくと安心です。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
社内常勤・社外常勤の年額報酬の分布|1,400万円以上2,000万円未満が28.8%
2025年の調査では、年額報酬額(ストック・オプションと退職慰労金を除く)の区分が従来より細かくなり、価格帯ごとの人数が公表されています。監査役(会)設置会社全体の社内常勤監査役1,693人について、人数を5つの価格帯にまとめると次のとおりです。
- 500万円未満:71人(4.2%)
- 500万円以上1,000万円未満:308人(18.2%)
- 1,000万円以上1,400万円未満:469人(27.7%)
- 1,400万円以上2,000万円未満:488人(28.8%)
- 2,000万円以上:357人(21.1%)
社内常勤監査役の年額報酬は、1,000万円以上の人が77.6%を占め、中央値は1,200万〜1,400万円の価格帯にあります。
社外常勤監査役665人では、500万円以上1,000万円未満が278人(41.8%)と最も多く、中央値は800万〜900万円の価格帯でした。社外常勤は社内常勤より報酬が低めに分布しており、非上場会社や規模の小さい会社で社外常勤を置くケースが多いことが影響していると考えられます。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
上場か非上場かで報酬の水準が変わる
同じ常勤監査役でも、上場会社か非上場会社かによって報酬の水準は変わります。2025年の調査の価格帯別人数から見ると、上場会社の社内常勤監査役770人のうち、年額1,000万円以上の人は625人(81.2%)で、中央値は1,400万〜1,600万円の価格帯でした。
非上場会社の社内常勤監査役923人では、年額1,000万円以上の人は689人(74.6%)で、中央値は1,200万〜1,400万円の価格帯です。上場会社のほうが、社内常勤監査役の報酬は一段高い価格帯に分布しています。
社外常勤監査役でも同じ傾向が見られ、中央値は上場会社(327人)で900万〜1,000万円、非上場会社(338人)で700万〜800万円の価格帯でした。協会は、グロース市場の上場会社で社内常勤・社外常勤の年額報酬の価格帯が上昇していることにも触れています。
報酬の水準を他社と比べるときは、取締役など社内の役員の報酬と見比べる方法もあります。
同じ調査で、常勤監査役の月額報酬がどの役職の報酬と同じ水準かを尋ねたところ、社内常勤監査役(1,397人)では「執行役員」と同水準が38.7%で最も多く、「取締役」と同水準が22.3%、「部長等上級管理職」と同水準が19.7%でした。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
報酬の決め方(定款・株主総会決議と監査役同士の協議)を理解する
監査役の報酬の決め方は、会社法で取締役とは別に定められています。
監査役の報酬等は、定款でその額を定めていなければ、株主総会の決議で定めます(会社法387条1項)。多くの会社では、株主総会で「監査役全員の報酬の総額の上限(年額〇円以内)」を決議しています。
監査役が2人以上いて、各監査役の報酬について定款の定めや株主総会の決議がない場合は、株主総会で決めた総額の範囲内で、監査役同士の協議によって配分を決めます(同条2項)。取締役が監査役一人ひとりの報酬額を決めることはできない仕組みになっています。報酬を通じて取締役が監査役に影響を与えることを防ぎ、監査役の独立性を守るためです。
また、監査役は株主総会で監査役の報酬等について意見を述べることができます(同条3項)。常勤監査役は、監査役同士の協議の取りまとめ役を担うことが多く、職務の負担や責任の重さに見合った配分になっているかを、他の監査役とともに確認する立場にあります。
報酬の総額の上限は、監査役を増員したり社外から常勤監査役を招いたりする際に不足することがあります。企業側は、株主総会での上限額の改定が必要かどうかも早めに確認しておくとよいでしょう。
[参照元]会社法 | e-Gov 法令検索
常勤監査役になるには|求められる経験と就任ルートを知る
常勤監査役になるために、特定の資格や試験は必要ありません。
ただし、取締役の職務の執行を監査するという職務の性質上、実際に選ばれる人には一定の経験や知見が求められます。この章では、法律上の要件、常勤監査役が持っている知見のデータ、社内からの登用と社外からの就任という2つのルート、向いている人の特徴を確認します。
必須の資格はない(欠格事由と兼任禁止だけ)を確認する
常勤監査役に、弁護士や公認会計士のような資格は必要ありません。会社法上の制限は、欠格事由と兼任の禁止だけです。
監査役の欠格事由は、取締役の欠格事由を準用しています(会社法335条1項、331条1項)。法人、会社法などの法令に違反して刑に処せられ一定期間を経過しない人などは、監査役になれません。
兼任の禁止については、すでに説明したとおり、その会社や子会社の取締役・使用人などを兼ねることはできません(会社法335条2項)。社内から常勤監査役に就任する場合は、元の役職を退任・退職する必要があります。
一方、社外監査役として就任する場合は、会社法2条16号の要件(就任前10年間にその会社や子会社の取締役・使用人などでなかったこと、親会社等の関係者でないことなど)をすべて満たす必要があります。上場会社では、東証の独立役員の基準もあわせて確認されるのが一般的です。
資格が不要とはいえ、監査の実務では会計、法務、内部統制、業務プロセスの知識が欠かせません。就任前後に日本監査役協会の研修や新任監査役向けの資料で基礎を学ぶ人も多くいます。
[参照元]会社法 | e-Gov 法令検索
常勤監査役が持っている知見を知る
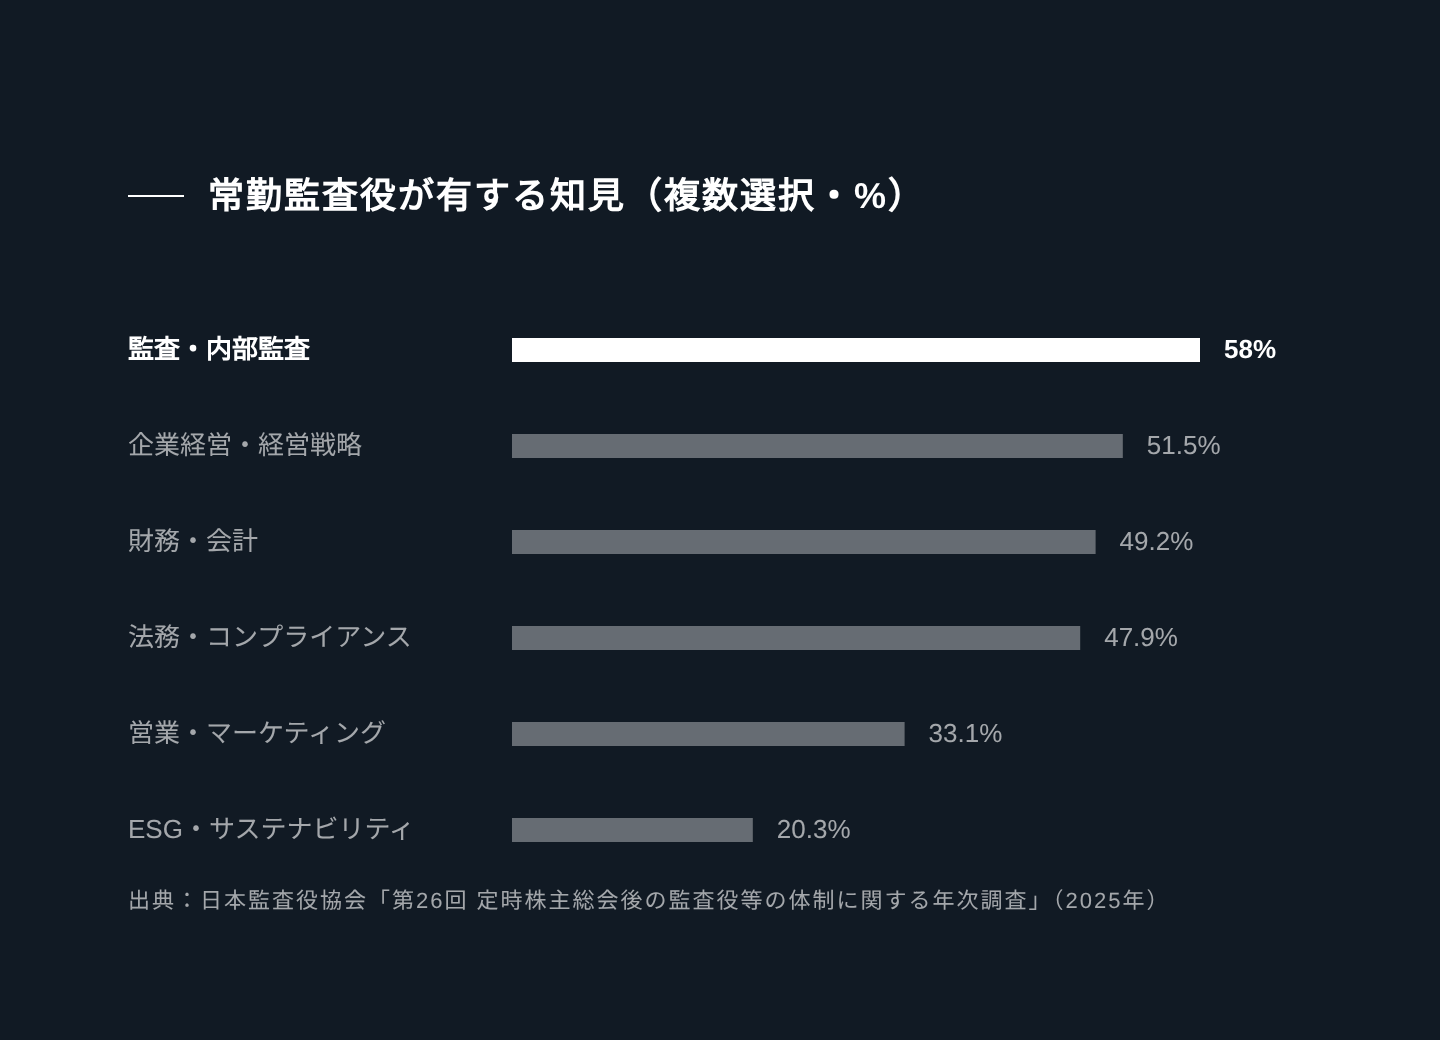
実際の常勤監査役は、どのような知見を持っているのでしょうか。日本監査役協会の2025年の調査では、監査役(会)設置会社の常勤監査役2,533人が持つ知見(複数選択)について、次のような結果が出ています。
常勤監査役が持つ知見で最も多いのは「監査・内部監査に関する知見」で、58.0%でした。次いで「企業経営・経営戦略」が51.5%、「財務・会計」が49.2%、「法務・コンプライアンス」が47.9%と続きます。
社外監査役では「財務・会計」(55.2%)など専門的な知見を持つ人の割合が高いのに対し、常勤監査役は監査や内部監査の実務経験を持つ人が多いのが特徴です。協会も、常勤監査役では監査・内部監査に関する知見が最多であるのに対し、社外監査役は財務や法務の知見を持つ割合が高いと分析しています。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
この結果から、常勤監査役には「特定の専門資格」よりも、監査の進め方や社内の業務への理解、経営の視点が幅広く求められていることがわかります。就任を目指す人は、自分の経験がどの知見にあたるかを整理しておくと、企業側との面談で強みを伝えやすくなります。
社内から登用されるルートを知る
常勤監査役の多くは、社内の役職員から登用されています。日本監査役協会の2025年の調査では、監査役(会)設置会社の社内監査役2,338人の前職は次のとおりでした。
| 前職 | 割合 |
|---|---|
| 監査関係以外の部長等 | 23.8% |
| 執行役員 | 17.5% |
| 監査関係部長等 | 14.1% |
| 取締役(会長・社長・副社長・専務・常務以外) | 11.8% |
| 専務・常務 | 8.6% |
| その他(親会社・グループ会社の役職員など) | 24.8% |
社内監査役の前職は「監査関係以外の部長等」が最も多く、経理や監査の部署出身者に限らず幅広い部門から登用されています。協会によると、前職が執行側の要職(会長から執行役員まで)であった社内監査役の合計は、全体で41.0%、上場会社では50.3%でした。
社内登用の強みは、会社の事業や組織、人間関係をよく知っていることです。どこにリスクが潜んでいるか、誰に聞けば情報が得られるかがわかっているため、就任直後から日常監査を進めやすいという利点があります。
一方で、元の上司や同僚を監査する立場になるため、独立した視点を保てるかが課題になります。特に、元取締役が常勤監査役に就任する場合は、自分が関わった意思決定を監査することになる点に注意が必要です。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
社外から常勤監査役に就く人材を知る
社内に適任者がいない場合や、独立性をより重視したい場合には、社外から常勤監査役を招きます。外部から常勤監査役に就くのは、主に次のような経歴の人です。
- 公認会計士:監査法人での監査経験を生かし、会計監査人との連携や財務面のチェックを担う
- 弁護士:企業法務の経験を生かし、契約やコンプライアンス、紛争リスクの監査を担う
- 上場企業の管理部門経験者:経理・財務、法務、内部監査、経営企画などの実務経験を生かす
- 他社の常勤監査役経験者:監査役監査の実務をそのまま持ち込める
- 金融機関出身者:財務の健全性や与信リスクの視点から監査を担う
IPO準備企業では、上場準備や内部統制の構築に関わった経験を持つ人材が特に求められます。社内に監査の仕組みが整っていない段階では、監査計画の策定や監査役会の運営を一から立ち上げる必要があるためです。
社外から常勤監査役に就く場合、多くは社外監査役の要件も満たすため、「社外常勤監査役」として監査役会の社外監査役の人数にも数えられます。日本監査役協会の2025年の調査では、グロース市場の監査役(会)設置会社で年額報酬の回答があった常勤監査役のうち、社外常勤監査役が90人、社内常勤監査役が42人と、社外常勤のほうが多い結果でした。成長段階の会社ほど、外部人材を常勤監査役に迎える傾向がうかがえます。
公認会計士や弁護士が常勤監査役に就く場合、本業の事務所との関わり方が論点になります。常勤として職務に専念できる体制を確保できるかを、就任前に企業側とすり合わせておくことが大切です。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
常勤監査役に向いている人の特徴を押さえる
常勤監査役に求められるのは、専門知識だけではありません。実務の現場では、次のような資質を持つ人が活躍しやすいといえます。
- 経営陣に対しても、必要なことを率直に言える
- 社内の人と信頼関係を築き、情報が自然に集まる関係をつくれる
- 数字や書類の小さな違和感に気づき、裏付けを確かめる習慣がある
- 法令や会計基準の改正、社会の動きを継続的に学べる
- 非常勤・社外監査役や会計監査人と、立場の違いを踏まえて協力できる
常勤監査役に最も求められるのは、経営陣から独立した立場で、言うべきことを言える姿勢です。監査役は経営陣の「味方」でも「敵」でもなく、株主に代わって経営をチェックし、会社の健全な成長を支える立場にあります。
反対に、経営陣に遠慮して意見を控えてしまう人や、細かな確認を面倒に感じる人は、常勤監査役の職務に負担を感じやすいかもしれません。また、執行側で事業を伸ばすことにやりがいを感じてきた人にとっては、「意思決定する側」から「チェックする側」へ役割が変わることに戸惑う場面もあります。
就任を打診された人は、自分の経験と資質が常勤監査役の職務に合っているかを冷静に見極めたうえで、判断するとよいでしょう。
常勤監査役の選任手続きと探し方|企業側のポイント
常勤監査役を新たに置く企業にとって、悩みやすいのが「誰を、どうやって選ぶか」です。
この章では、選任の手続きの流れ、社内登用と外部招へいの違い、外部から候補者を探す方法、選任時に確認したい点を順に解説します。
選任の流れ:候補者の決定から登記までを確認する
常勤監査役は、株主総会で「監査役」として選任されたあと、監査役会で「常勤」として選定されるという二段階で決まります。監査役会設置会社での一般的な流れは次のとおりです。
- 取締役(取締役会)が監査役の候補者を決める
- 監査役会が、候補者を株主総会に提出することに同意する(会社法343条1項・3項)
- 株主総会の普通決議で監査役として選任する(会社法329条1項、341条)
- 監査役会の決議で、監査役の中から常勤の監査役を選定する(会社法390条2項2号・3項)
- 本店所在地で監査役の変更登記を行う(会社法915条1項)
監査役の選任議案は、監査役会の同意がなければ株主総会に出せません。取締役が自分たちに都合のよい監査役を一方的に選べないようにするための仕組みです。監査役会は、取締役に対して特定の人を監査役の候補者とするよう請求することもできます(会社法343条2項・3項)。
3月決算の会社では、6月の定時株主総会で監査役を選任し、総会直後の監査役会で常勤者を選定するのが一般的です。株主総会の招集通知には候補者の経歴などを記載する必要があるため、候補者は遅くとも総会の数か月前には固めておく必要があります。
任期の途中で常勤監査役が辞任する場合に備えて、補欠監査役をあらかじめ選任しておく会社もあります(会社法329条3項)。
[参照元]会社法 | e-Gov 法令検索
社内登用と外部招へいはどう違うのかを比べる
常勤監査役の候補者は、社内から登用するか、社外から招くかのどちらかです。それぞれの特徴を表にまとめます。
| 比較項目 | 社内登用 | 外部招へい |
|---|---|---|
| 事業・組織への理解 | 深い。就任直後から日常監査を進めやすい | 一から把握する必要がある |
| 独立性 | 元の上司や同僚を監査するため、保ちにくい面がある | 経営陣と距離があり、保ちやすい |
| 専門性 | 本人の経歴による | 会計士・弁護士・IPO経験者など、必要な専門性で選べる |
| 社外監査役の人数への算入 | 算入されない | 社外監査役の要件を満たせば算入される |
| 選任までの時間 | 比較的短い | 候補者探しと面談に時間がかかる |
社内登用は事業への理解、外部招へいは独立性と専門性が強みで、自社の状況に合わせて選ぶのが基本です。
たとえば、すでに上場していて監査の仕組みが整っている会社なら、社内の事情に通じた人を登用し、社外の非常勤監査役で専門性を補う形が合っています。
一方、IPO準備企業や、不祥事を受けてガバナンスを立て直したい会社では、外部から経験のある人を常勤監査役として招くほうが効果的な場合が多いでしょう。
外部から招いた常勤監査役が社外監査役の要件を満たせば、監査役会の「半数以上は社外監査役」という要件にも数えられます。監査役3人の体制で社外常勤監査役を1人置けば、残り2人のうち社外監査役は1人で足りるため、体制を組む際の選択肢が広がります。
外部から候補者を探す主な方法を知る
外部から常勤監査役を探す方法には、主に次のようなものがあります。
- 経営陣や既存の役員、顧問の人脈で紹介を受ける
- 監査法人、法律事務所、主幹事証券会社、ベンチャーキャピタルなどに紹介を依頼する
- 人材紹介会社やエグゼクティブサーチ会社に依頼する
- 社外役員に特化したマッチングサービスを利用する
人脈による紹介は信頼性が高い反面、候補者の数が限られ、経営陣と近い人が選ばれやすいため、独立性の観点から説明が難しくなることがあります。候補者の比較や独立性の確認を重視するなら、複数の候補者から選べる方法を組み合わせるのが有効です。
社外役員マッチングサービスのEXE[エグゼ]では、『独立性の担保、兼務社数5社未満、経験10年以上』などの基準を満たしたエグゼクティブ人材や、弁護士・公認会計士などの有資格者を探せます。
社外役員の登録者数は2026年8月に2,000名を突破しており、常勤監査役や非常勤監査役、社外取締役の候補者を、資格や経験の条件から探すことができます。

[参照元]EXE[エグゼ]|社外取締役・監査役マッチングサービス
IPO準備企業向けには、IPO人材紹介パックとして、CFOなどの管理部門人材や社外取締役・社外監査役の紹介にも対応しています。常勤監査役の要件整理から相談したい場合は、社外役員候補の無料選任相談を利用してみてください。
選任時に確認したい独立性と兼任数をチェックする
候補者が見つかったら、選任の前に次の点を確認しておきましょう。
- 社外監査役として選任する場合、会社法2条16号の社外要件をすべて満たしているか
- 上場会社の場合、東証の独立役員の基準に照らして独立性に問題がないか
- 他社の常勤職を持っておらず、常勤として職務に専念できるか
- 他社の社外役員を兼任している場合、その社数と時間的な負担は妥当か
- 取引先や大株主など、会社と利害関係がないか
- 報酬の総額の上限や、責任限定契約・D&O保険などの受け入れ体制が整っているか
常勤監査役は職務に専念することが前提のため、他社の役職との兼任状況は、非常勤監査役以上に慎重に確認する必要があります。他社の非常勤の社外役員を兼ねること自体は禁じられていませんが、兼任先が多すぎると、日常監査に割ける時間が足りなくなります。
上場会社では、株主総会の招集通知で候補者の兼職の状況が開示され、機関投資家の議決権行使の判断材料にもなります。兼任数が多い候補者は、株主から「十分な時間を確保できるのか」と問われる可能性がある点も意識しておきましょう。
監査役の報酬の相場や決め方については、監査役の報酬相場はどのくらいか|報酬の決め方や妥当性・変更手続きまで解説もあわせて参考にしてください。
よくある質問(FAQ)
常勤監査役について、よく寄せられる質問をまとめました。
常勤監査役は週に何日勤務しますか?
会社法には、常勤監査役の勤務日数を定めた規定はありません。一般的には、会社の営業時間中は原則として監査役の職務に専念する働き方が想定されています。
勤務日数よりも、日常的に監査の職務を果たせる実態があるかどうかが重視されます。ただし、出社の頻度や在宅勤務の扱いは会社ごとに異なるため、就任前に確認しておきましょう。
常勤監査役は他社の役員と兼任できますか?
その会社や子会社の取締役・使用人などとの兼任は禁止されています(会社法335条2項)。
他社の非常勤の社外役員を兼ねることは法律上禁止されていませんが、他社の常勤職との兼任は、職務に専念できないため常勤監査役には適しません。兼任する場合は、日常監査に必要な時間を確保できるかが判断のポイントです。
[参照元]会社法 | e-Gov 法令検索
社外監査役が常勤監査役になれますか?
なれます。常勤・非常勤は勤務の形、社内・社外は会社との関係を表す別々の区分のため、社外監査役が常勤を務める「社外常勤監査役」も認められています。
社外常勤監査役は、監査役会の「半数以上は社外監査役」という要件の人数にも数えられます。
常勤監査役は何名必要ですか?
監査役会設置会社では、監査役会が監査役の中から常勤の監査役を選定しなければならず(会社法390条3項)、最低1名の常勤監査役が必要です。
2名以上置くことも可能で、日本監査役協会の2025年の調査では、監査役会設置会社の上場会社1社あたりの常勤監査役は平均1.37人でした。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
常勤監査役の任期は何年ですか?
常勤監査役の任期は、ほかの監査役と同じく原則4年です。正確には、選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までです(会社法336条1項)。公開会社でない会社では、定款で最長10年まで延ばせます。
常勤の選定は監査役会の決議によるため、任期中に常勤から非常勤へ、または非常勤から常勤へ変わることもあります。
[参照元]会社法 | e-Gov 法令検索
監査等委員会設置会社に常勤者は必要ですか?
法律上の義務はありません。ただし、事業報告で常勤者の有無とその理由を開示することが求められています。
日本監査役協会の2025年の調査では、常勤の監査等委員がいる監査等委員会設置会社の割合は97.6%で、ほとんどの会社が常勤者を置いています。
[参照元]第26回 定時株主総会後の監査役等の体制に関する年次調査 集計結果|公益社団法人日本監査役協会
まとめ
常勤監査役とは、監査役のうち会社に常駐して日常的に監査を行う人のことです。監査役会設置会社では最低1名の常勤監査役が必要で、社内の情報を集めて非常勤・社外監査役と共有する、監査役会の要となる存在です。
この記事のポイントを振り返ります。
- 常勤監査役は、株主総会で選任された監査役の中から、監査役会が選定する
- 「常勤」に法律上の定義はなく、職務に専念できる実態があるかで判断される
- 権限と責任は非常勤監査役と同じで、違いは日常的に情報を集められるかどうか
- 報酬は月額固定が中心で、社内常勤の年額報酬の中央値は1,200万〜1,400万円の価格帯(日本監査役協会 2025年調査)
- 資格は不要だが、監査・内部監査、経営、財務・会計、法務の知見が求められる
常勤監査役の設置を検討している企業は、まず次の3つから始めてみてください。
- 自社の機関設計を確認し、常勤監査役が必要な時期と人数を把握する
- 社内登用と外部招へいのどちらが自社に合うかを、事業の状況と独立性の観点から検討する
- 候補者に求める経験や知見、勤務の形、報酬の水準を整理する
外部から常勤監査役の候補者を探したい場合や、要件の整理から相談したい場合は、社外役員マッチングサービスのEXE[エグゼ]にご相談ください。『独立性の担保、兼務社数5社未満、経験10年以上』などの基準を満たしたエグゼクティブ人材や、弁護士・公認会計士などの有資格者の中から、自社に合う候補者を探せます。